artículos que retiró habían sido comprados como gastos empresariales reembolsables.
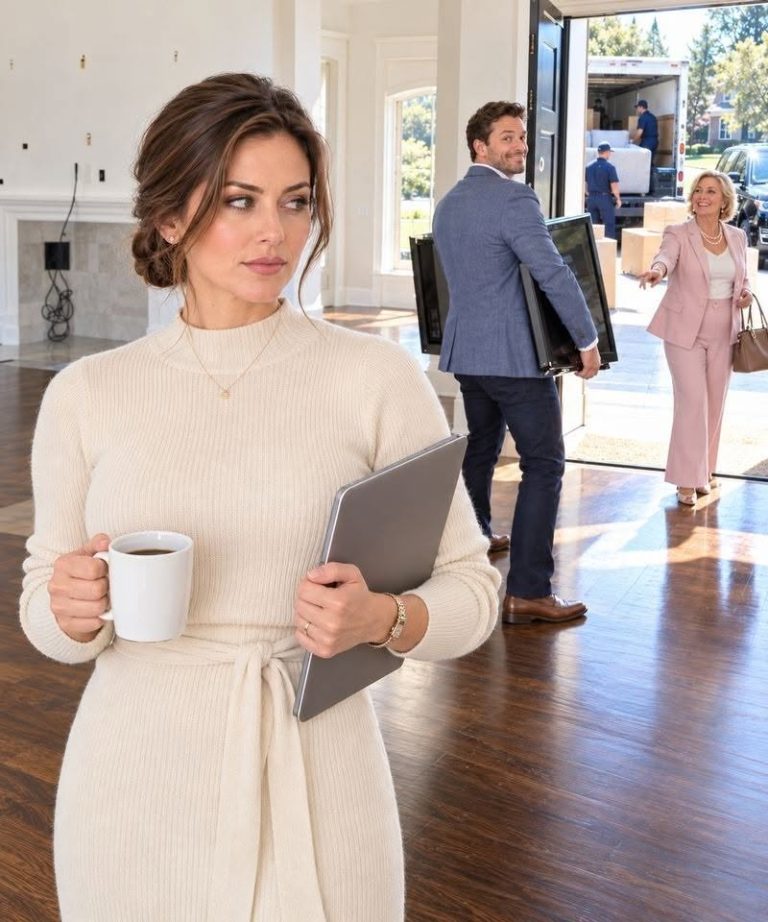
¿El televisor de ochenta pulgadas?
Cobrado como “equipo de sala de conferencias”.
¿La máquina de café espresso?
Catalogado como “equipamiento para la hospitalidad del cliente”.
¿Mi mesa de comedor?
Presentado como “mobiliario para reuniones ejecutivas”.
Daniel no se había quedado con la propiedad durante un divorcio.
Se había apropiado de activos de la empresa, declarándolos falsamente como gastos.
Descubrí este patrón meses antes, mientras preparaba nuestra declaración de impuestos.
Una vez le pregunté sobre eso.
Me besó la frente y